近日,金色码头正式发布《中国企业赴韩投资落地白皮书(2026)》,全文已在线上开放查阅与下载(文末附链接)。白皮书共八章、五份附录,覆盖主体选择、设立流程与材料、费用构成、年度合规、签证与人员派驻、风险避坑及服务机构选择等环节,并附年度合规日历、材料清单速查与中韩英术语对照表。本文摘取其中五个最值得计划进入韩国市场的中国企业关注的发现。
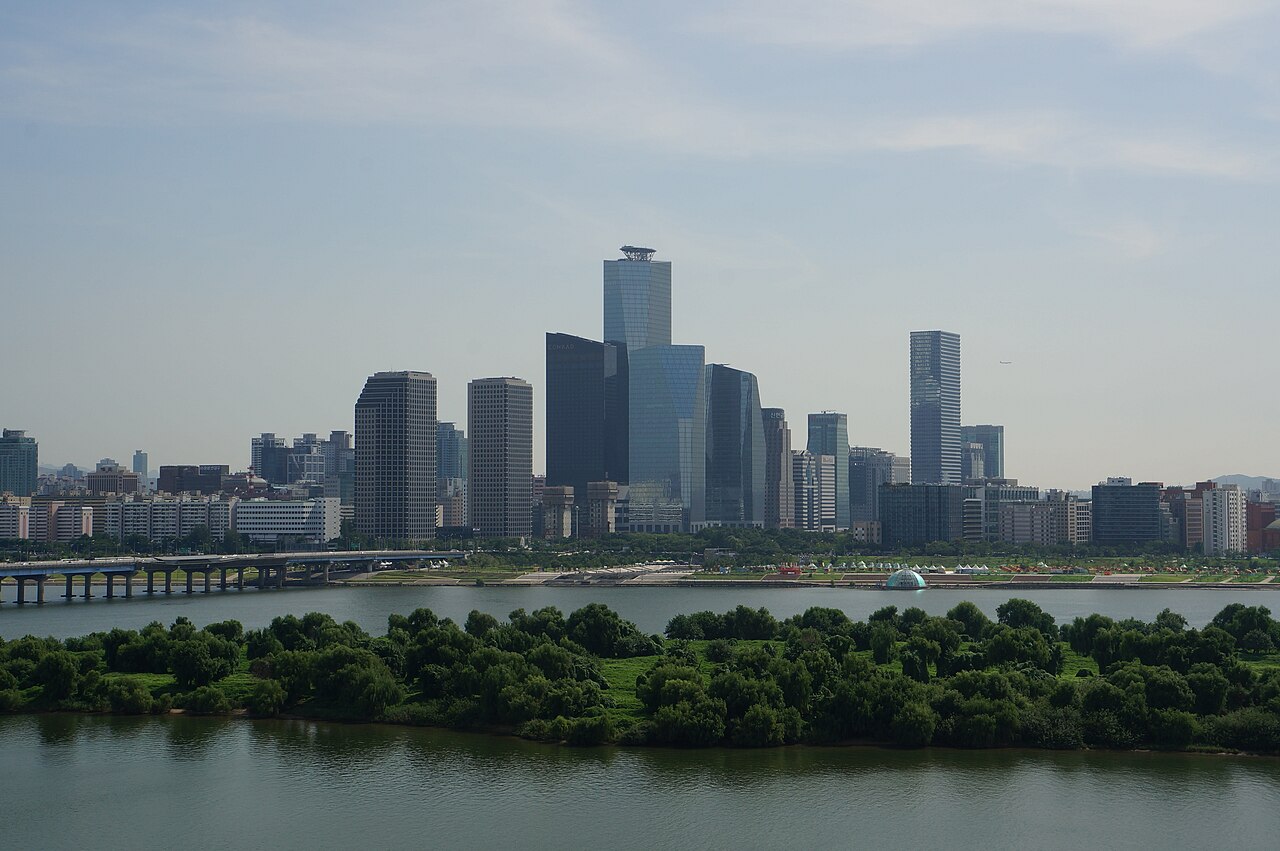
图:首尔汝矣岛金融区。图片来源 Wikimedia Commons(CC0 公共领域,可商用)
发现一:99.7% 的自由化率,不等于「什么都能做」
白皮书援引韩国产业通商资源部公示(2024-148 号)口径:按韩国产业活动分类(KSIC)第 11 次修订,全部 1,205 个业务类别中允许外资进入 1,144 个,自由化率约 99.7%。但边界同样清楚——61 个类别完全禁止外资进入(核电、无线电广播、地面电视广播等),30 个类别设有持股比例上限(航空运输、发电、电子通信、报刊出版等)。白皮书特别提示:行业准入判断必须在主体方案阶段完成,而不是在设立申请被退回之后。
发现二:韩国其实没有「最低注册资本」
流传甚广的「株式会社注册资本须 1 亿韩元」,实际是《外国人投资促进法》的外商投资认定门槛(投资额 1 亿韩元以上且占发行表决权总数 10% 以上),与《商法》的公司设立要求是两回事——商法上株式会社发起设立并无最低资本要求。真正影响资金安排的是另一条分界线:注册资本 10 亿韩元以上,入股金在缴纳前即可经法院许可用于运营支出;以下则须全额实缴到位后才能动用。白皮书建议从人员派驻方案倒推资本下限,再用资金效率校准上限。
发现三:选址不只是租金问题,也是税负问题
以注册资本 1 亿韩元的株式会社为例,同等条件下首尔与部分地方城市的设立登记税差额约 116 万韩元,差异几乎全部来自登记税的地区倍率(首都圈过密抑制区域为标准额的 3 倍,地方城市为 1 倍,另按登记税额的 10% 附征地方教育税)。白皮书提醒:把工厂或区域总部放在非首都圈,不只是租金账,也是一笔明确的税负账。
发现四:设立完成只是合规义务的起点
白皮书把韩国法人的年度义务梳理为三条时限线,其中三个节点最容易踩坑:
其一,事业者登录须在法人设立后 20 日内办理(《增值税法》第 8 条),逾期将导致对应期间的进项税额无法抵扣;其二,增值税法人每年有 4 次申报节点(4 月 25 日、7 月 25 日、10 月 25 日、次年 1 月 25 日),法人税确定申报截止次年 3 月 31 日,第二个事业年度起还须在 8 月 31 日前完成中间预缴;其三,外商投资企业发生登记事项变更后 60 日内须向外汇银行提交变更申报——这是实务中最常被忽略、往往等到办银行业务时才被发现逾期的一项。未按期申报的加算税一般为未缴税额的 20%,被认定为不正当申报的可达 40%。
发现五:开户行是一个前置决策,而不是后置手续
韩国法人账户开立后 20 个工作日内不能更换银行,而实缴出资、外资企业登记、后续外汇业务都依赖开户行办理。白皮书因此建议:开户行应在设立方案阶段就与整体资金安排一并确定,而不是拿到营业执照后再随手选一家。
《中国企业赴韩投资落地白皮书(2026)》全文已在线上开放查阅,并提供完整版 PDF 下载:https://77e8795e6fed43cfa4a41c02f54d60ed.app.workbuddy.host
文中所涉时限、税率与准入口径以韩国国税厅、法院登记所、产业通商资源部及各外汇银行最新公示为准。本文不构成法律或税务意见,具体个案建议咨询专业机构。